

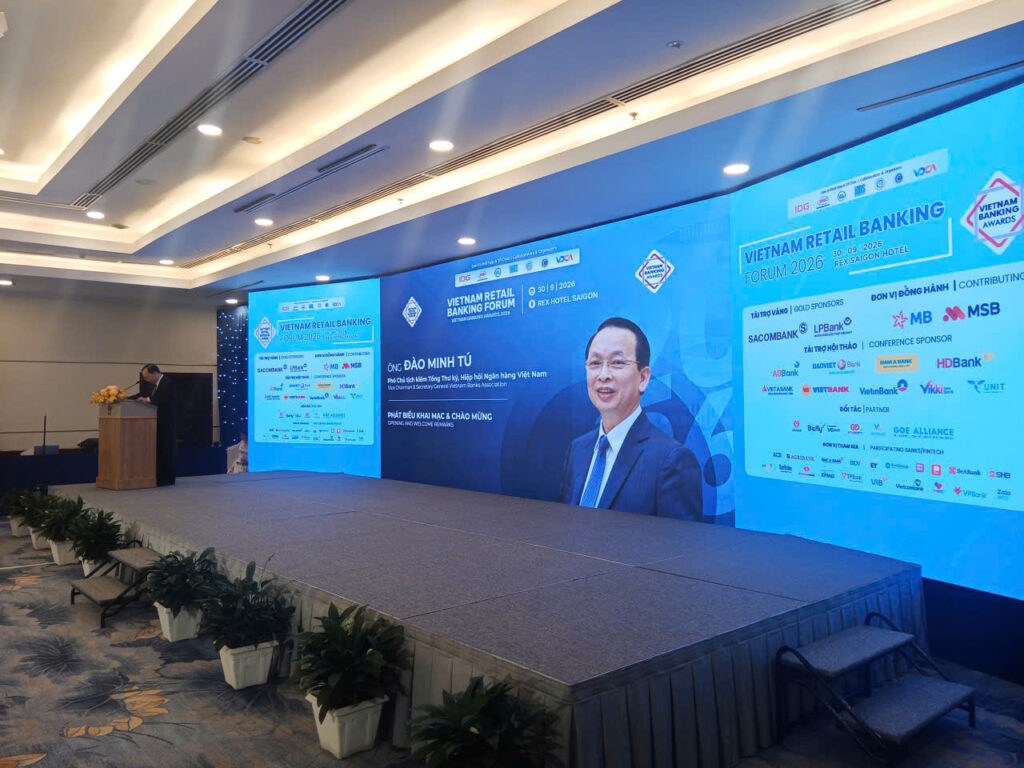
Với chủ đề “Ngân hàng tương lai cùng AI: Tái định hình dịch vụ & hệ sinh thái tài chính”, VRBF 2026 đặt trọng tâm vào cách các ngân hàng có thể khai thác dữ liệu và trí tuệ nhân tạo để thay đổi phương thức cung cấp dịch vụ, nâng cao trải nghiệm khách hàng và mở rộng hệ sinh thái tài chính.
Ngày 30/9/2026 tại TP.HCM, Diễn đàn Ngân hàng Bán lẻ Việt Nam 2026 (Vietnam Retail Banking Forum – VRBF 2026) tập trung vào một trong những chuyển dịch lớn của ngành tài chính: AI đang đi từ vai trò công cụ hỗ trợ sang tham gia ngày càng sâu vào tín dụng, quản trị rủi ro, chăm sóc khách hàng và phát triển hệ sinh thái tài chính. Cùng với đó, chất lượng dữ liệu, an toàn thông tin và hành lang pháp lý trở thành những điều kiện quan trọng để ngân hàng khai thác AI hiệu quả.
Diễn đàn được tổ chức tại TP.HCM, với sự tham gia của các cơ quan quản lý, ngân hàng, tổ chức tài chính, doanh nghiệp công nghệ và chuyên gia trong lĩnh vực ngân hàng – tài chính. Chương trình năm nay tiếp nối chuỗi Vietnam Retail Banking Forum được tổ chức thường niên từ năm 2012.

TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam phát biểu khai mạc diễn đàn
AI tiến sâu vào hoạt động ngân hàng
Một trong những nội dung đáng chú ý tại diễn đàn là sự thay đổi nhanh chóng trong cách ngân hàng ứng dụng AI.
Theo thông tin được chia sẻ tại sự kiện, AI hiện đã được ứng dụng trong nhiều nghiệp vụ như chấm điểm tín dụng, hỗ trợ thẩm định khoản vay, định danh điện tử eKYC, phát hiện gian lận, phòng chống rửa tiền và chăm sóc khách hàng. Một số ngân hàng cũng đang nghiên cứu đưa AI trở thành trợ lý trong quá trình cấp tín dụng, từ khâu phân tích hồ sơ đến hỗ trợ thẩm định.
Ở lĩnh vực ngân hàng bán lẻ, AI và dữ liệu đang giúp các tổ chức tài chính chuyển từ mô hình cung cấp sản phẩm đại trà sang cá nhân hóa dịch vụ dựa trên hành vi và nhu cầu của từng nhóm khách hàng.

Bà Nguyễn Thị Mỹ Hạnh, Phó Tổng Giám đốc Ngân hàng TMCP Hàng hải Việt Nam (MSB) kiêm Tổng Giám đốc Ngân hàng Bán lẻ phát biểu tại diễn đàn
Đại diện MSB tại diễn đàn cho biết khoảng 90% hành trình sản phẩm, dịch vụ của ngân hàng đã được số hóa trực tuyến. AI và dữ liệu được sử dụng để phân tích hành vi khách hàng, cá nhân hóa sản phẩm và hỗ trợ cảnh báo sớm rủi ro.
Những ứng dụng này cho thấy AI không chỉ tác động đến giao diện ngân hàng số mà đang dần tham gia vào các quyết định phía sau dịch vụ – từ lựa chọn sản phẩm, đánh giá khách hàng đến quản trị rủi ro.
Dữ liệu trở thành “nhiên liệu” của AI

Ông Nguyễn Đức Lệnh, Phó Giám đốc Ngân hàng Nhà nước chi nhánh Khu vực 2 phát biểu tại diễn đàn
Dữ liệu trở thành “nhiên liệu” của AI
Nếu AI là công cụ tạo ra những phương thức phục vụ mới, dữ liệu là nền tảng quyết định chất lượng của các mô hình này.
Tại VRBF 2026, các chuyên gia lưu ý rằng bài toán của ngân hàng không còn đơn thuần là sở hữu công nghệ AI mà là khả năng xây dựng nguồn dữ liệu đúng, đủ, sạch, cập nhật và có khả năng kết nối.
Dữ liệu từ giao dịch, thuế, hải quan, chứng từ điện tử và thông tin tài chính có thể giúp ngân hàng đánh giá khách hàng toàn diện hơn, đặc biệt trong quá trình chuyển dịch từ cho vay dựa nhiều vào tài sản bảo đảm sang các mô hình dựa trên dòng tiền và dữ liệu.

TP.HCM cũng đang phát triển hạ tầng dữ liệu theo hướng kết nối, tích hợp, quản trị, lưu trữ và phân tích bằng AI. Theo đại diện Trung tâm Chuyển đổi số TP.HCM, dữ liệu đô thị có thể hỗ trợ ngân hàng xác minh thông tin khách hàng, nhưng việc khai thác phải được kiểm soát, xác định rõ mục đích và có khả năng truy vết.
Tăng tốc nhưng không bỏ qua an toàn
Sự phát triển nhanh của AI cũng đặt ra những yêu cầu mới về quản trị rủi ro, bảo mật và trách nhiệm pháp lý.
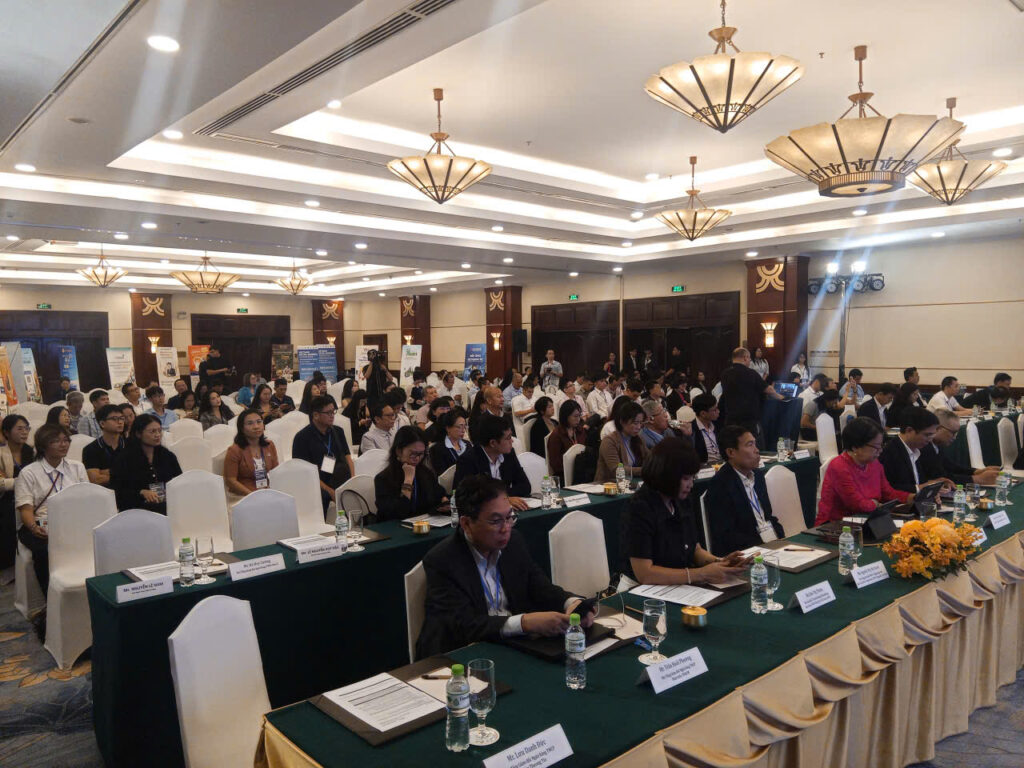
Toàn cảnh hội trường
Các chuyên gia tại diễn đàn chỉ ra hai khoảng trống đáng chú ý là dữ liệu và hành lang pháp lý. Khi AI tham gia ngày càng sâu vào hoạt động tài chính, cần xác định rõ trách nhiệm của các bên, đồng thời có cơ chế phù hợp để thử nghiệm những mô hình mới.
Một rủi ro khác là chất lượng dữ liệu đầu vào. Nếu AI được huấn luyện hoặc vận hành trên dữ liệu thiếu, sai lệch hoặc bị tác động bởi dữ liệu giả, kết quả phân tích có thể ảnh hưởng đến quyết định tài chính và làm phát sinh nguy cơ rò rỉ thông tin định danh. Vì vậy, việc đánh giá an toàn của hệ thống AI trước khi đưa vào vận hành được đặt ra như một yêu cầu quan trọng.
Trong bối cảnh thanh toán số tiếp tục mở rộng, yêu cầu này càng trở nên đáng chú ý. Theo thông tin được công bố tại diễn đàn, nhiều ngân hàng hiện có tới 95% giao dịch thực hiện qua kênh số; thanh toán qua điện thoại di động và QR tiếp tục ghi nhận quy mô lớn.

Các đại biểu tham gia diễn đàn chụp ảnh lưu niệm
VRBF 2026 vì thế không chỉ bàn về việc ngân hàng có thể ứng dụng AI ở đâu, mà còn đặt ra câu hỏi về cách xây dựng một hệ sinh thái tài chính dựa trên dữ liệu nhưng vẫn bảo đảm an toàn, minh bạch và trách nhiệm.
Từ góc nhìn đó, AI đang mở ra một giai đoạn mới cho ngân hàng bán lẻ Việt Nam: công nghệ không chỉ giúp giao dịch nhanh hơn mà ngày càng tham gia vào cách ngân hàng hiểu khách hàng, thiết kế sản phẩm, quản trị rủi ro và kết nối các dịch vụ tài chính. Trong quá trình này, chất lượng dữ liệu, năng lực quản trị và khung pháp lý sẽ là những yếu tố quan trọng quyết định cách AI được triển khai trong thực tế.
Trong bối cảnh ngành Tài chính – Ngân hàng bước vào giai đoạn phát triển mới của nền kinh tế AI. Nếu các giai đoạn trước, trọng tâm chính là mở rộng khả năng tiếp cận dịch vụ tài chính, thì đến năm 2026, trọng tâm chuyển sang tái định hình dịch vụ và kiến tạo hệ sinh thái tài chính thông minh. Đây là nền tảng để xây dựng trung tâm tài chính số hóa thông qua việc tối ưu dữ liệu đô thị, mở rộng hệ sinh thái Ngân hàng Mở và áp dụng các cơ chế Regulatory Sandbox một cách hiệu quả.
Thanh Dung